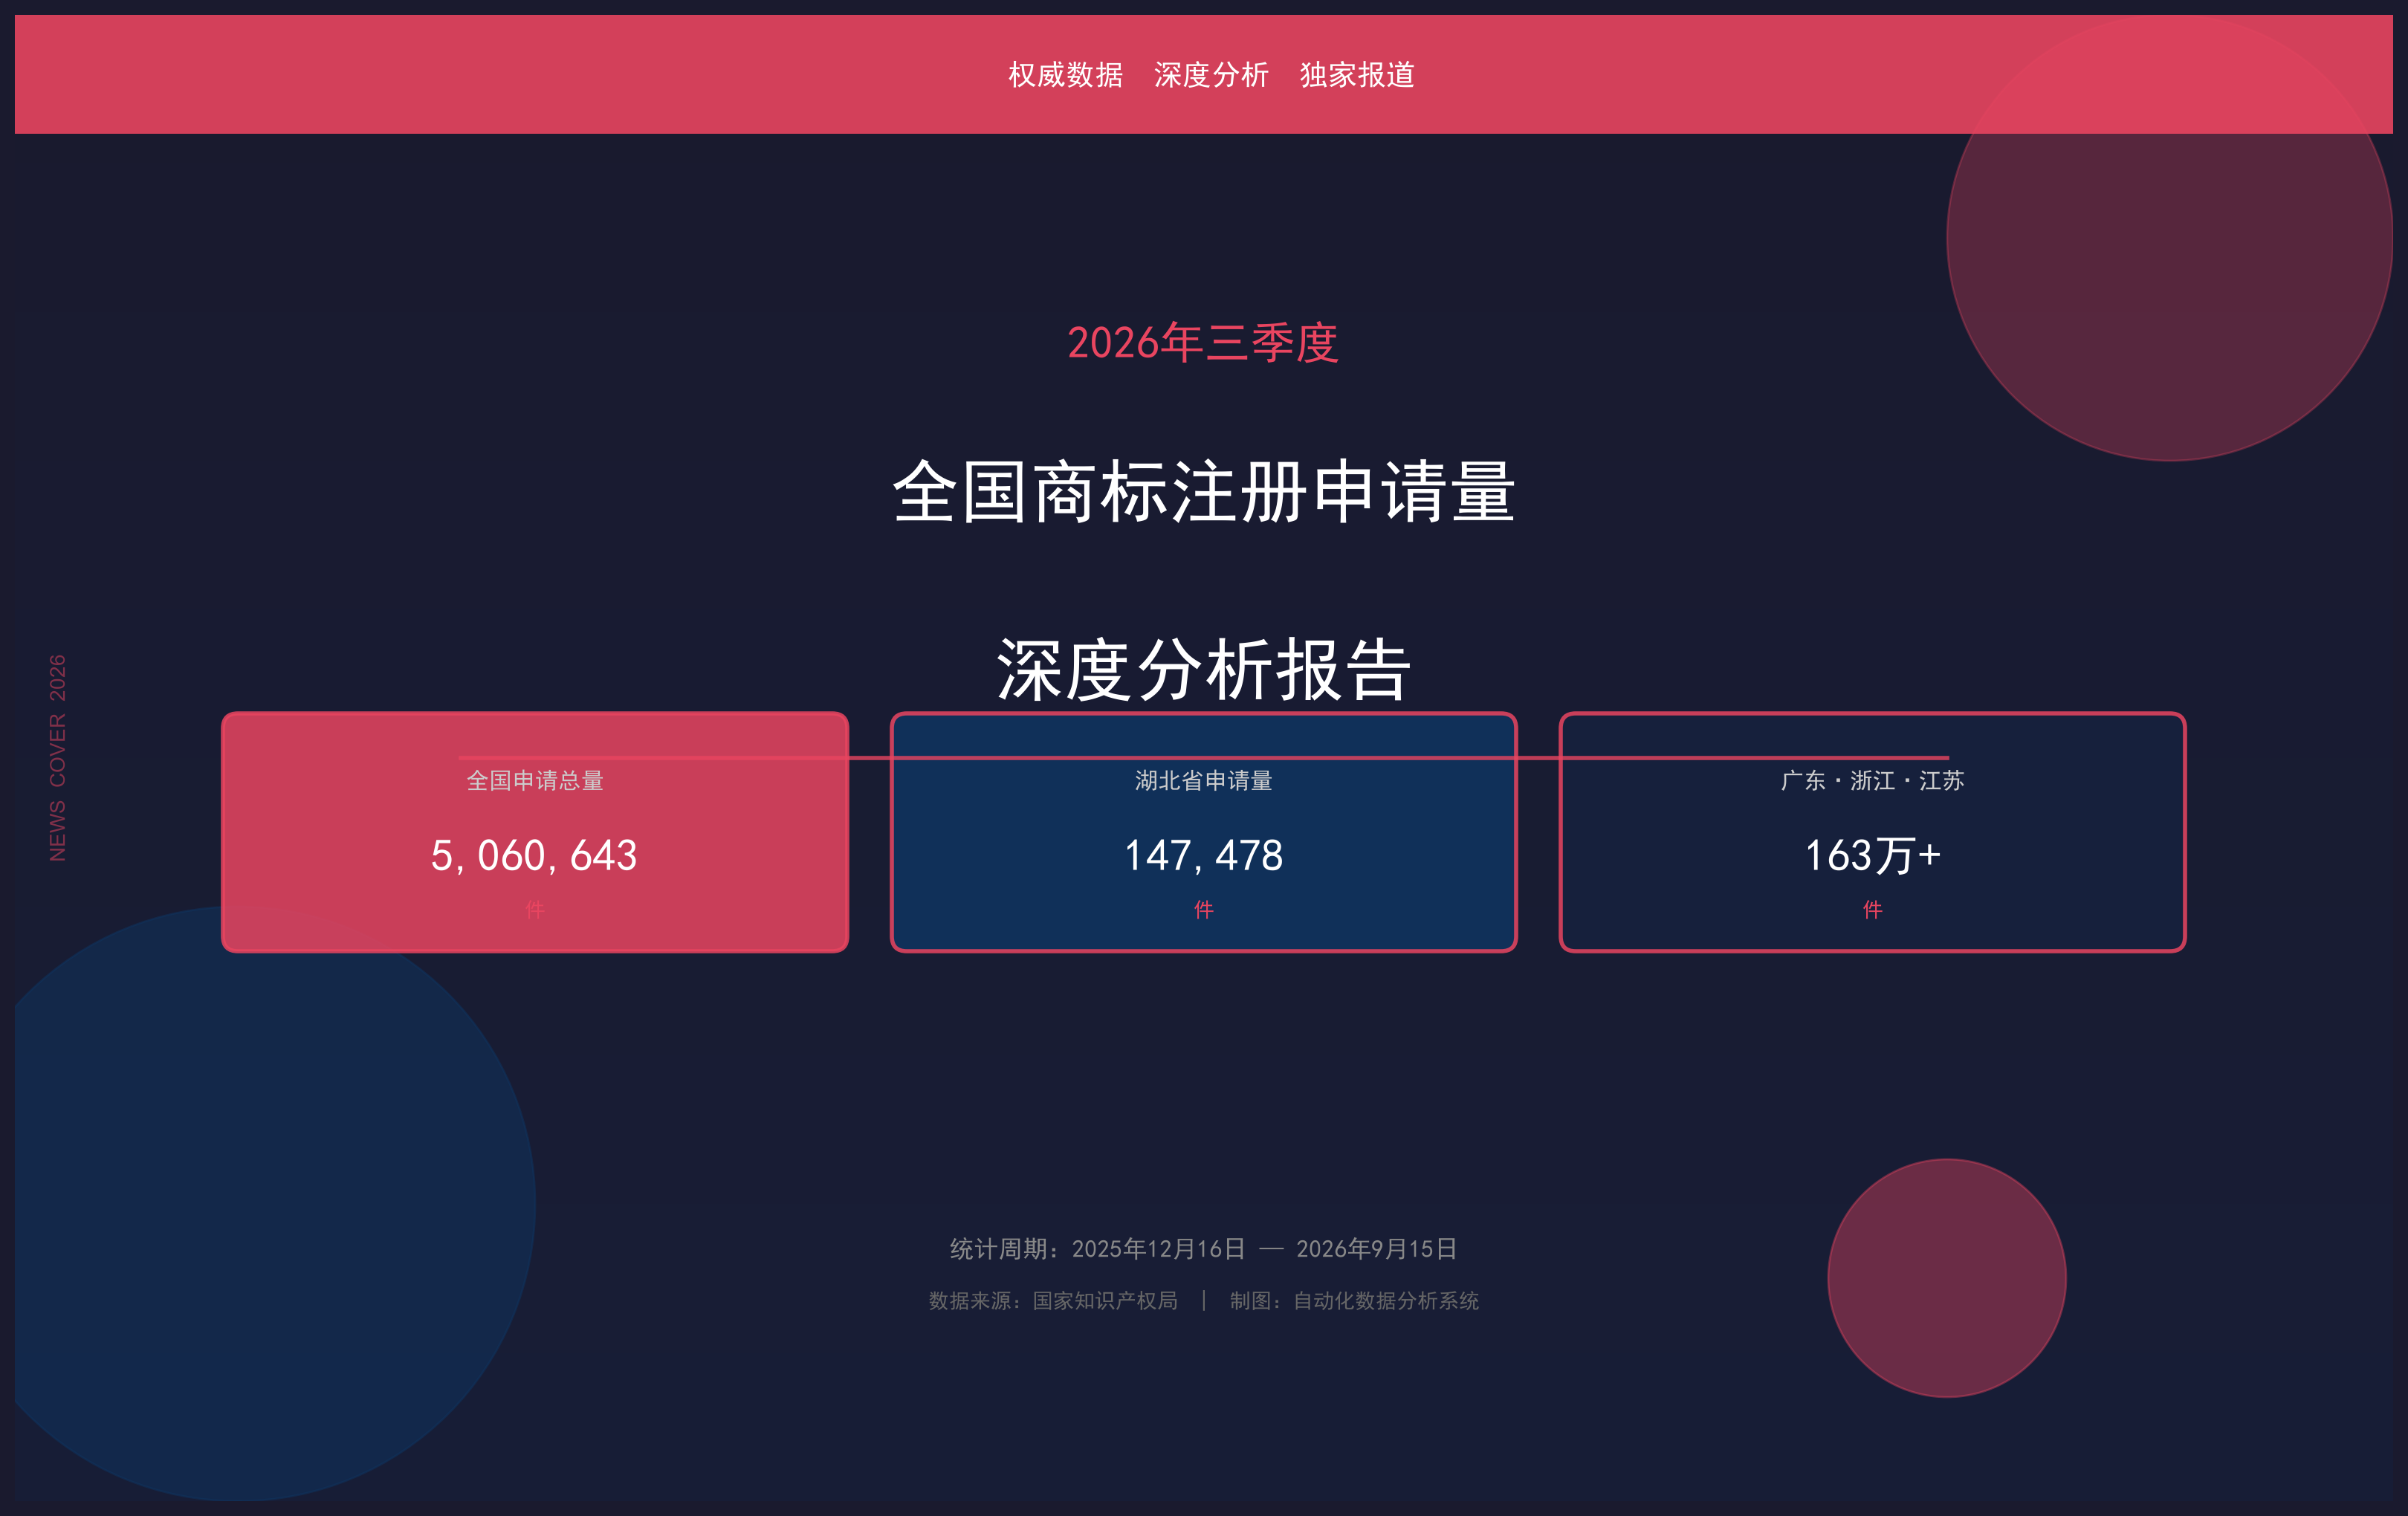
【核心数据速读】
| 对比指标 |
广东省 |
浙江省 |
湖北省 |
| 申请总量(件) |
862,526 |
452,028 |
147,478 |
| 比湖北多 715,048 件 |
比湖北多 304,550 件 |
比湖北多 171,993 件 |
— |
| 全国排名 |
第1位 |
第2位 |
第12位 |
| 占全国比重 |
17.0% |
8.9% |
2.9% |
一、总量差距:147万件 vs 86万件,头部效应显著
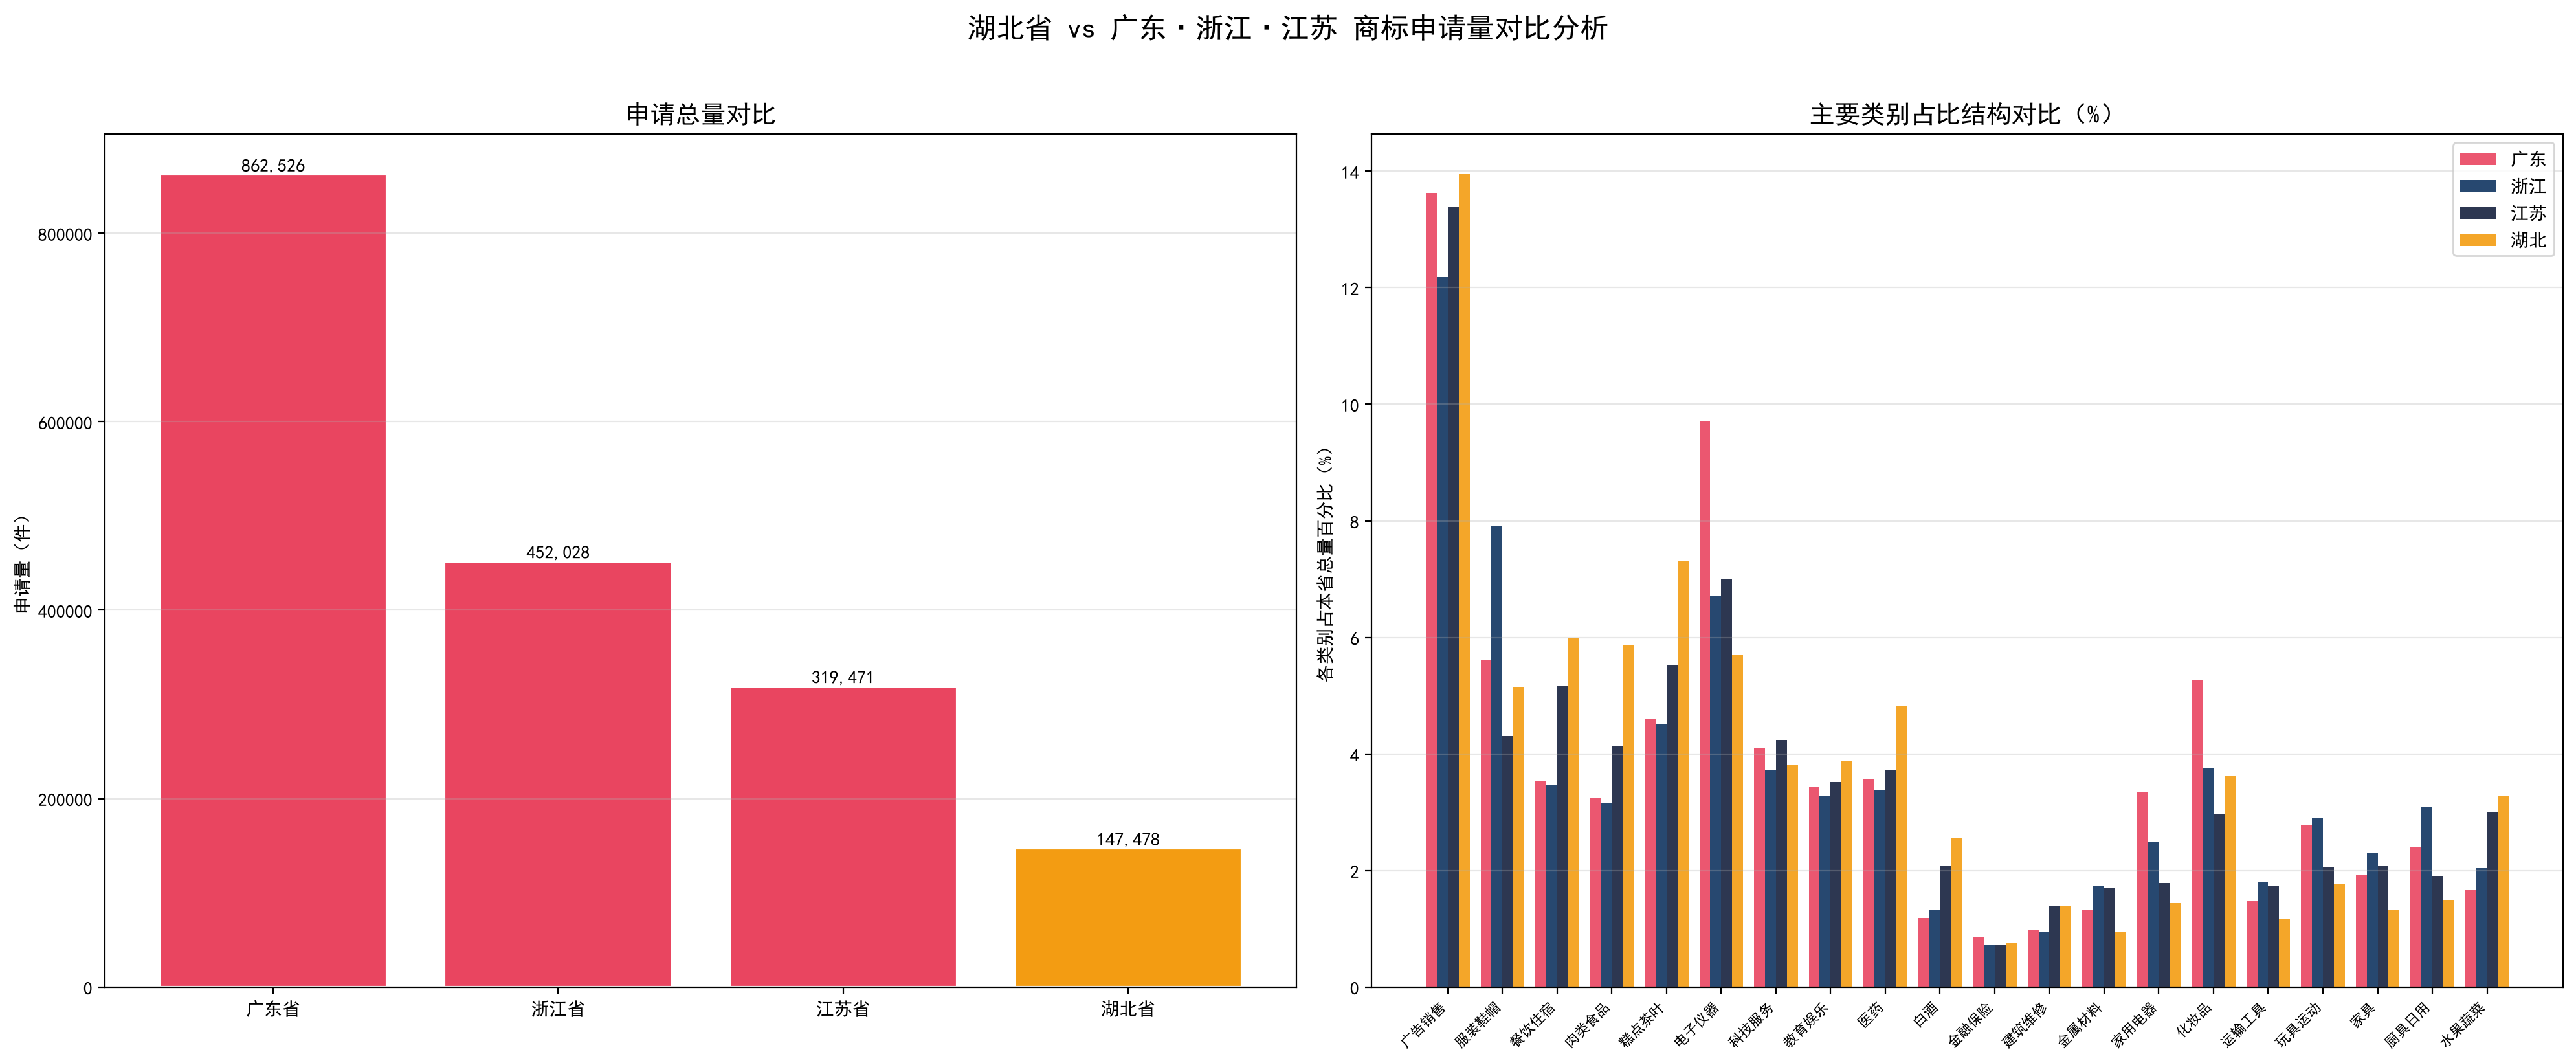 数据显示,2026年三季度(统计周期2025年12月16日至2026年9月15日),湖北省商标注册申请量达 147,478 件,而同期广东省为 862,526 件(约为湖北的 5.8 倍)、浙江省 452,028 件(约为湖北的 3.1 倍)、江苏省 319,471 件(约为湖北的 2.2 倍)。从类别结构看,四省各有侧重:
- 广东省申请量前三类别为:第35类(广告销售)117,567件、第9类(电子仪器)83,779件、第25类(服装鞋帽)48,394件。
- 浙江省申请量前三类别为:第35类(广告销售)55,063件、第25类(服装鞋帽)35,742件、第9类(电子仪器)30,349件。
- 江苏省申请量前三类别为:第35类(广告销售)42,750件、第9类(电子仪器)22,346件、第30类(糕点茶叶)17,661件。
- 湖北省申请量前三类别为:第35类(广告销售)20,567件、第30类(糕点茶叶)10,769件、第43类(餐饮住宿)8,817件。
二、结构差距:哪些类别湖北落后最多?
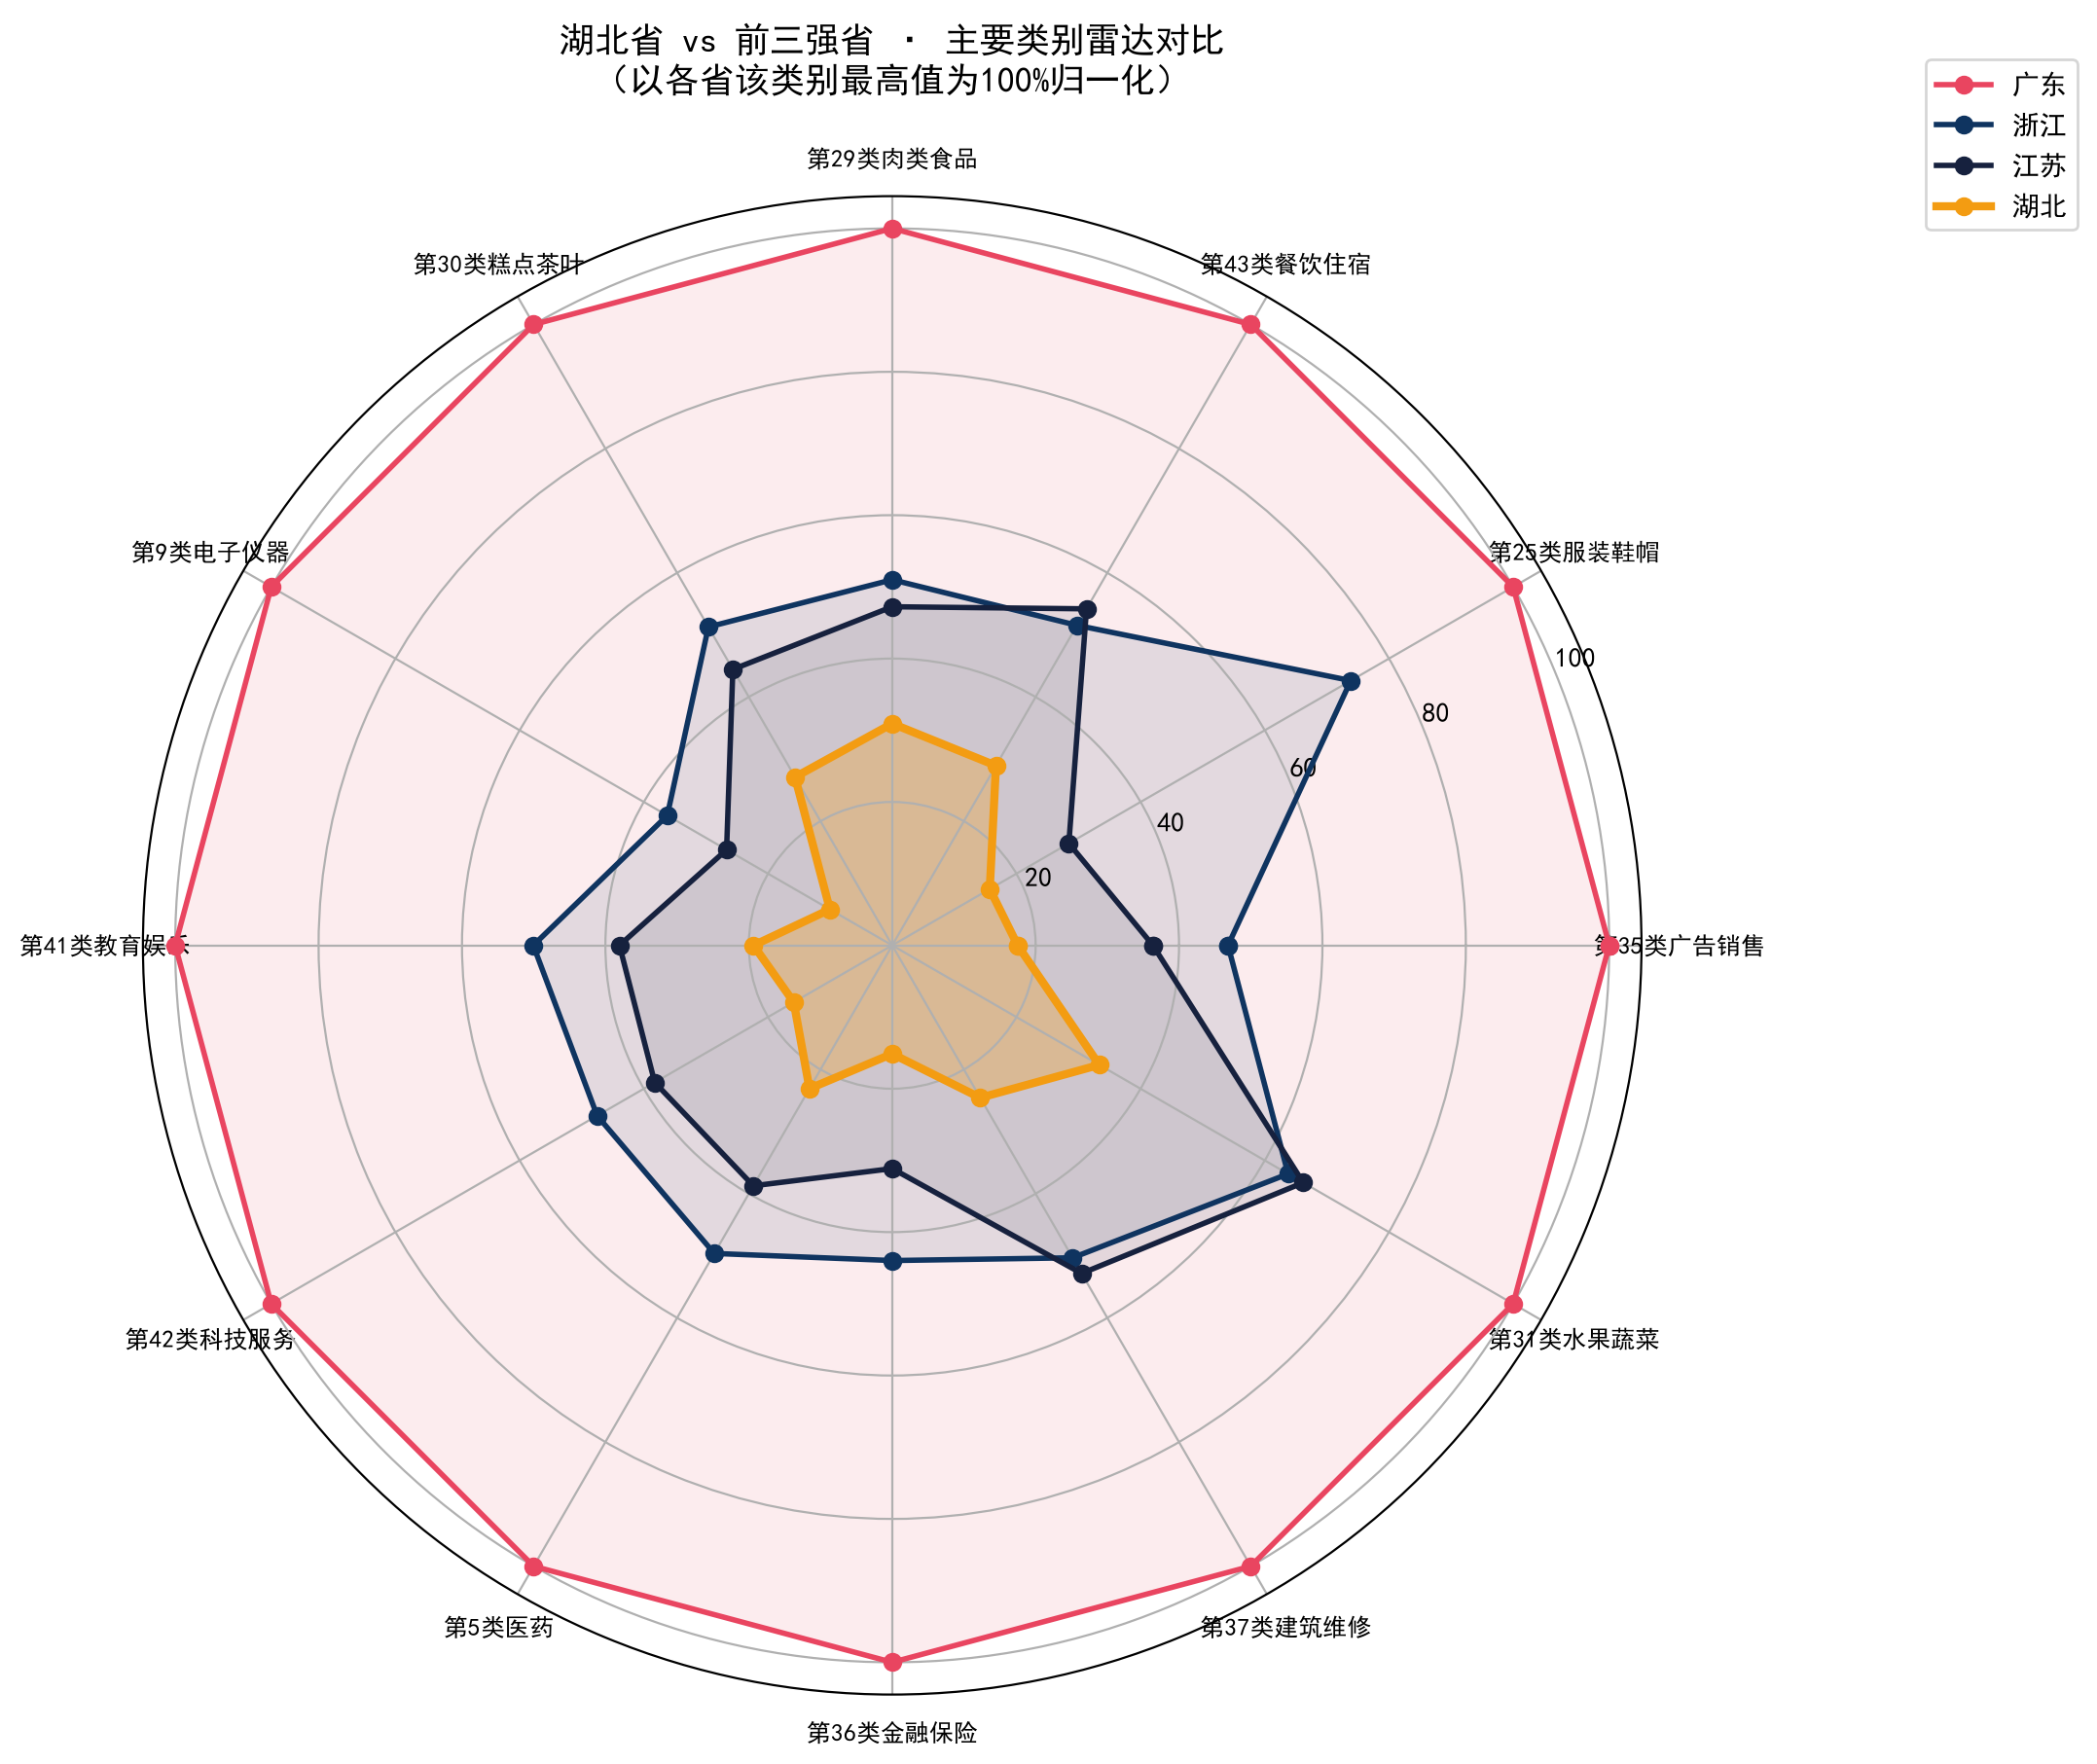 雷达图清晰显示,湖北省在多数类别上形成"整体缩小、局部突出"的格局。与前三强省相比,湖北差距最大的领域集中在:● 第35类(广告销售)
- 作为通用核心类别,广东、浙江、江苏企业密度远高于湖北,商业主体数量差距直接导致该类申请量悬殊。广东省第35类一项就比湖北多出超过10万件。
● 第25类(服装鞋帽)
- 浙江是全国服装产业大省(宁波、温州、杭州女装产业集群),广东则有虎门服装城和大量直播电商服装品牌,两地第25类申请量均超湖北5倍以上。
● 第9类(电子仪器)
- 广东深圳是全球电子信息产业中心,华为、比亚迪、大疆等龙头企业及其配套供应链贡献巨大;江苏苏州、无锡电子产业同样密集。湖北虽有武汉光谷,但产业链完整度和企业数量仍有差距。
● 第28类(玩具运动)
- 广东汕头澄海是中国玩具之都,浙江义乌是全球小商品中心,两地第28类申请量远超湖北。
● 第36类(金融保险)
- 上海、深圳、杭州的金融科技和保险机构密度远高于武汉,金融服务类商标申请量差距明显。
三、深层原因:差距背后的产业与生态逻辑
商标申请量差距并非偶然,而是区域经济发展阶段、产业结构、营商环境等多重因素共同作用的结果:▶ 经济总量与市场主体数量2025年广东GDP约13.5万亿元、浙江约8.5万亿元、江苏约12.5万亿元,湖北约5.8万亿元。更大的经济规模意味着更多的市场主体。截至2025年底,广东市场主体约1700万户、浙江约1100万户、江苏约1000万户、湖北约620万户。市场主体数量直接决定商标注册需求——每新增一家企业,平均需要注册2-3枚商标。▶ 产业集群效应长三角、珠三角形成了完整的制造业和服务业集群:广东的电子、服装、家电;浙江的纺织、小商品、电商;江苏的电子、机械、化工。集群内部的品牌配套需求(上下游供应链企业均需注册商标)产生了巨大的乘数效应。湖北虽有光谷光电子、生物医药等产业,但集群规模和配套密度仍在追赶。▶ 品牌意识成熟度东部沿海地区改革开放早,民营企业发展充分,品牌意识从"要不要"进化到"强不强"。大量代工厂转型做自有品牌(如浙江服装企业、广东家具企业),以及跨境电商品牌出海浪潮(深圳、广州、杭州为主力),都催生了海量商标注册需求。湖北品牌意识正在快速觉醒,但代际差距需要时间弥合。▶ 数字经济与新业态带动直播电商、跨境电商、网红品牌、新能源汽车等新业态集中在广东(深圳、广州直播电商总部)、浙江(杭州直播电商大本营),这些新业态的品牌注册需求呈爆发式增长。湖北正在加速布局数字经济,但头部平台和网红生态的聚集效应尚未形成。▶ 政策与服务体系广东、浙江、江苏在商标申请便利化、品牌培育扶持、驰名商标奖励等方面形成了较完善的政策体系。例如浙江对获得驰名商标的企业给予最高100万元奖励,广东实现了商标注册"一网通办"。湖北也在完善相关政策,但政策力度和覆盖范围仍需加强。
四、辩证视角:湖北的"闪光点"
尽管总量存在差距,但湖北省在多个领域展现出独特优势:
- **第33类(白酒)** 申请量位居全国前列,稻花香、白云边、枝江大曲、劲酒等品牌矩阵成型,恩施土家摔碗酒、黄冈李时珍酒等特色酒品牌化加速;
- **第5类(医药)** 表现突出,光谷生物城聚集了大量生物医药企业,湖北贝母、茯苓、恩施硒药等中医药品牌化走在全国前列;
- **第43类(餐饮住宿)** 品牌化迅猛,周黑鸭、蔡林记、新农牛肉等地方美食品牌连锁化扩张,热干面正申请国家地理标志;
- **第42类(科技服务)** 势头良好,武汉光谷"芯屏端网"集群、北斗产业、智能制造等领域的科技服务品牌快速成长;
- **增速领先** 近年来湖北商标申请量增速保持在15%以上,高于全国平均水平,正在加速追赶。
五、结论:追赶之路与发展机遇
从差距数据到原因分析,我们可以看到:湖北省与广东、浙江、江苏的商标申请量差距,本质上是区域经济发展阶段差异的映射。但差距之中也孕育着机遇:
中部崛起、长江经济带发展、武汉都市圈建设等国家战略叠加,为湖北承接东部产业转移、培育本土品牌提供了历史性机遇。
湖北农业(淡水水产、中药材、特色食品)、制造业(汽车、工程机械、船舶)、文旅(荆楚文化、武当山、三峡)等领域品牌化程度仍有很大提升空间。例如湖北小龙虾产量占全国一半,但全国性品牌仍不多见。
湖北省正在实施"品牌强省"战略,2026年出台多项激励政策:对新注册地理标志商标给予奖励、对通过马德里体系注册的企业给予补贴、设立品牌培育专项基金等。专家建议:湖北应聚焦"优势产业品牌化"和"新兴业态品牌化"双轮驱动,重点扶持农产品地理标志、光谷科创品牌、荆楚文化IP三大方向,力争3-5年内商标申请量进入全国前8。数据来源:国家知识产权局
统计周期:2025年12月16日—2026年9月15日